
知识科普 · 摆事实,讲明白条款到底保什么
读懂「尊耀明珠」:一份高端医疗计划里的七个条款
摆事实 · 把条款讲明白
通胀怎样吃掉保额
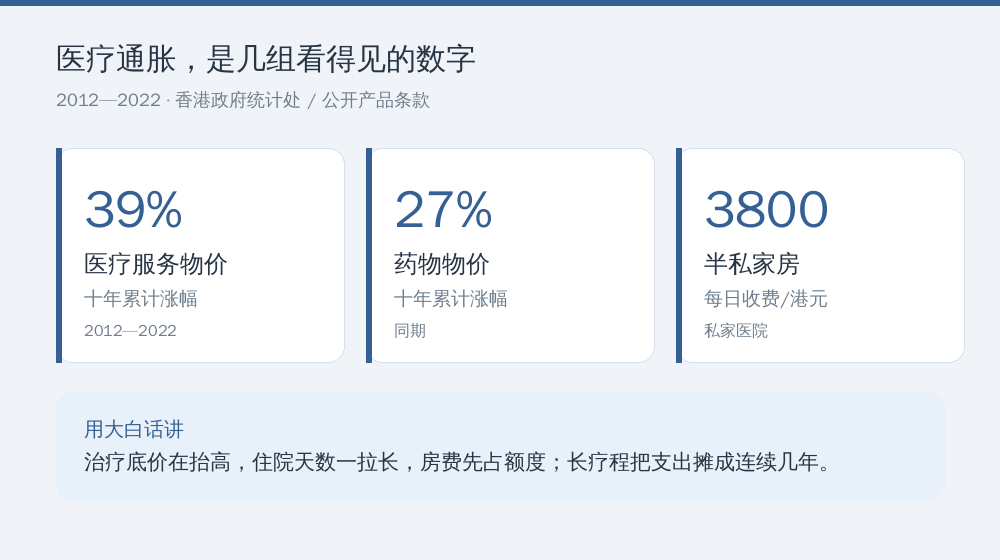
医疗通胀不是抽象概念,它落在几组具体数字上。2012至2022年,香港医疗服务物价指数累计升约39%,药物物价指数累计升约27%;私家医院半私家房每日收费高达3,800港元;前述大肠癌三期案例三年总费用超过113万港元。治疗的底价在抬高,住院天数一拉长,房费会先占用一大块额度,长疗程又把支出摊成连续几年。友邦保险(AIA)「尊耀明珠」把终身保障限额设为6,000万港元、每年保障限额设为1,200万港元,针对的正是涨价、住院单价与长疗程叠加消耗额度这件事。额度留出的余量,是给未来更贵的账单预备的。
分项限额差在哪
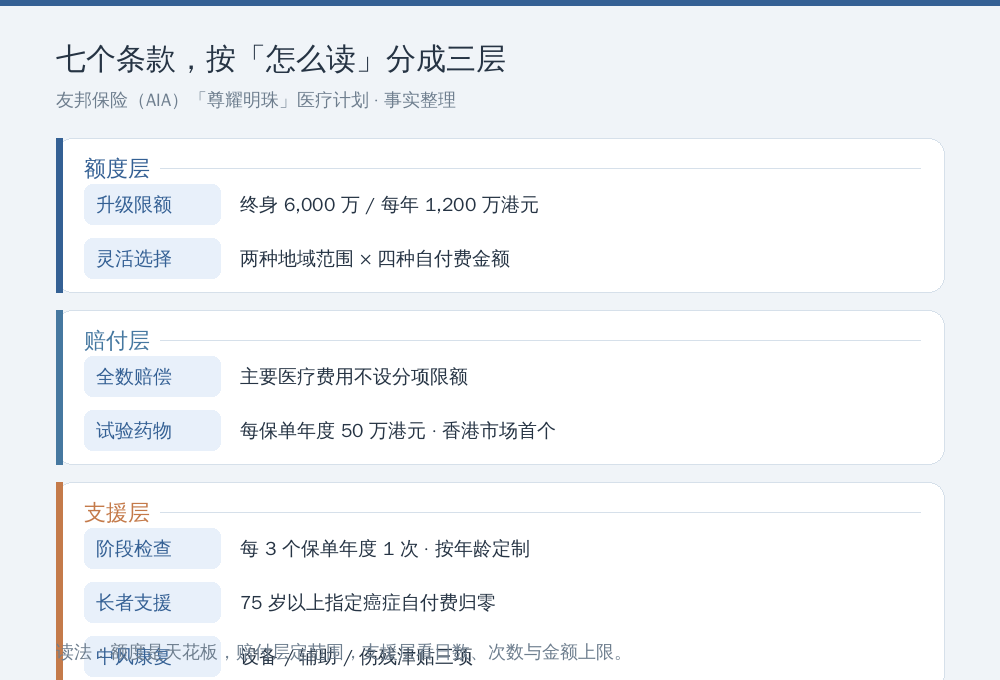
传统医疗险常把住院费、影像检查、癌症治疗、门诊拆成若干项目,逐项设上限。理赔时账单会被拆开一格一格核算,某一格见顶,那部分费用就受这一格限制,哪怕总保额还剩很多。「尊耀明珠」把住院保障(病房膳食、专科医生费、外科医生费、麻醉科医生费、深切治疗)、诊断保障(CT、MRI、PET扫描)、订明非手术癌症治疗(放疗、化疗、标靶、免疫、荷尔蒙)与入院前后门诊护理列为主要医疗费用,按全数赔偿处理,不设分项赔偿限额。这些大项在每年与终身限额内合计看整体,不再逐项卡数。另覆盖的私家看护最多30日、手术后家中看护最多196日、精神科治疗每保单年度4万港元属于带数字的小项。大项不设分项限额,小项仍按各自的日数或金额读。
被忽略的那几项
这类计划里最容易看漏的,往往不是保额,而是前沿治疗与康复。友邦保险(AIA)「尊耀明珠」是香港市场首个提供第三期临床试验药物赔偿的高端医疗计划:第三、四期指定癌症及无法治愈的血液系统恶性肿瘤,每保单年度50万港元,药物须获美国FDA、欧洲EMA、中国NMPA、香港卫生署或澳门卫生局之一批准。标准方案走到尽头时,尚未上市的新药费用有单独一档额度。75岁或以上确诊指定癌症,当年自付费余额减免至零;每连续3个保单年度提供1次按年龄定制的检查。保障延伸到高龄确诊与还没生病的时候。中风康复则写有家中设备提升每次事故最高50,000港元、辅助治疗每保单年度最多30次、伤残津贴每月5,000港元最长24个月。赔了钱就完事,与整条康复链都有条款,是两种口径。
四个名词,先弄懂
- 分项赔偿限额 · 把住院费、手术费、检查费等拆成若干项,各设单独上限;总额度看着高,某一项超了仍会受限。
- 全数赔偿 · 在保单约定的范围内,符合条款的医疗费用按约定全额赔付,不再逐项设置子上限。
- 自付费 · 进入赔付前需自行承担的固定金额,按保单年度计算。数额与保费、就医地域一起构成可选组合。
- 终身保障限额 · 整张保单在整个保障期内累计可赔的上限,与「每年限额」是两个不同的额度概念。
条款怎么核对
读一份高端医疗计划,核对项其实写在条款里:终身与每年限额、主要医疗费用是否全数赔偿、另列上限的小项、触发条件、地域范围与自付费组合。把数字还原成赔付规则,条款写明一项,就核对一项。
| 条款 | 条款事实 | 用大白话讲 |
|---|---|---|
| 升级限额 | 终身 6,000 万港元 / 每年 1,200 万港元(750 万 / 150 万美元) | 额度是天花板,决定长期多次大病能不能撑住,而不是一次能报多少。 |
| 全数赔偿 | 主要医疗费用不设分项赔偿限额:住院、CT/MRI/PET、放化疗标靶免疫荷尔蒙、入院前后门诊 | 不再逐项扣减,理赔时不必担心某一项单独超额被砍。 |
| 试验药物 | 第三/四期指定癌症与无法治愈的血液系统恶性肿瘤,每保单年度 50 万港元,须获 FDA/EMA/NMPA/港卫生署/澳卫生局之一批准 | 标准方案走到尽头时,未上市新药的费用有了单独一档额度。 |
| 长者支援 | 75 岁或以上确诊指定癌症,当年自付费余额减免至零 | 高龄确诊那年,不用再先掏一笔自付费才进入赔付。 |
| 阶段检查 | 每连续 3 个保单年度 1 次指定检查,项目按当时年龄定制 | 保障延伸到没生病的时候,检查重点随年龄段变化。 |
| 中风康复 | 家中设备每次最高 5 万港元、辅助治疗每保单年度最多 30 次、伤残津贴每月 5,000 港元最长 24 个月 | 覆盖的是出院之后那段重新学走路、说话、吃饭的日子。 |
| 灵活选择 | 两种地域保障范围 × 四种每年自付费金额 | 保费和就医地域由组合决定,比较产品前要先对齐这两项。 |
资料整理自公开产品条款与香港政府统计处公开数据,仅作知识科普。